

Financiamento imobiliário em Minas Gerais: como funciona e como aumentar suas chances de aprovação
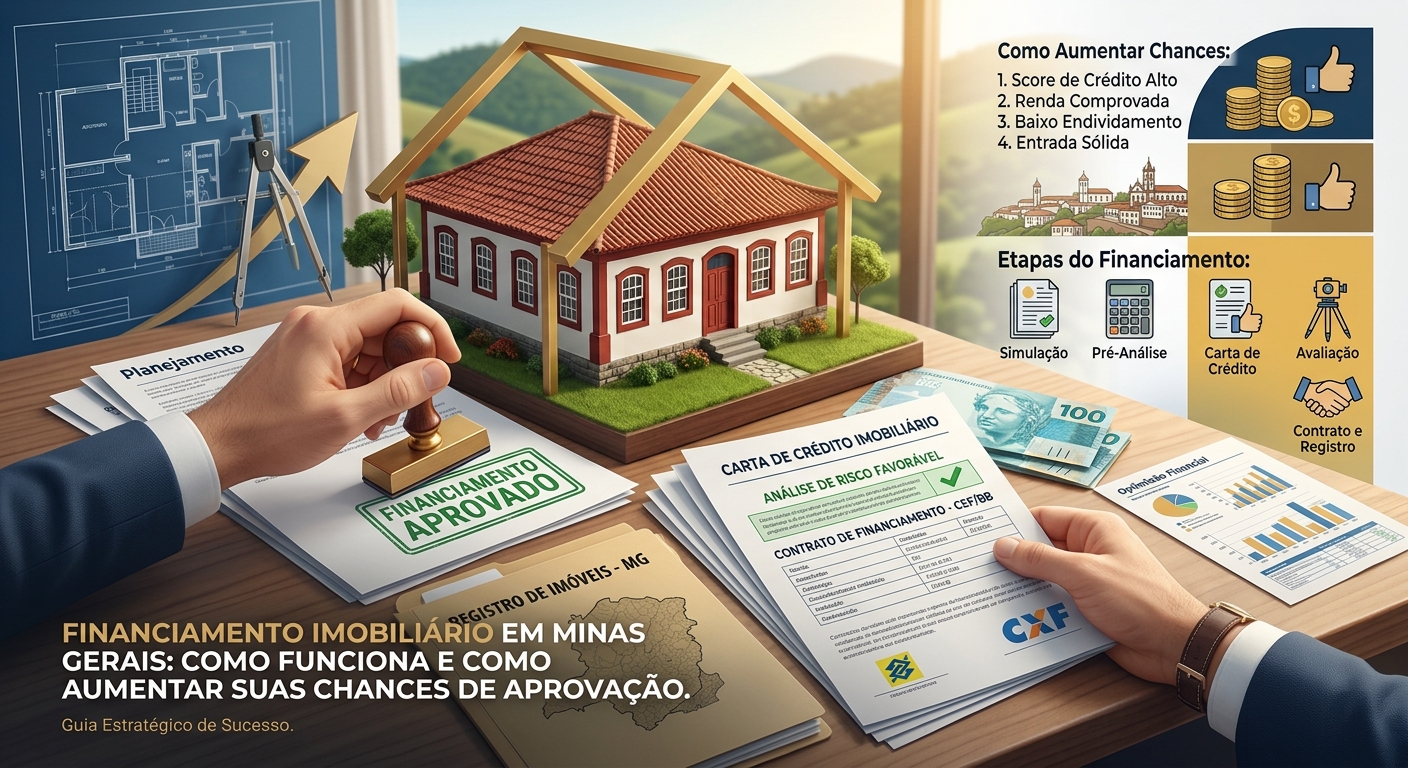
O financiamento é o caminho que a maior parte das famílias usa para sair do aluguel em Ipatinga, Coronel Fabriciano, Timóteo e nas demais cidades do Vale do Aço. Ele não é complicado — mas tem regras, prazos e detalhes que fazem diferença no bolso ao longo de duas ou três décadas. Veja o que você precisa saber antes de assinar.
Como funciona o financiamento imobiliário
Na prática, o banco compra o imóvel e você paga a instituição em parcelas mensais. O bem fica alienado fiduciariamente ao banco até a quitação, o que garante juros bem menores do que os de um empréstimo comum. Em geral, é preciso dar uma entrada — costuma ficar em torno de 20% do valor do imóvel — e financiar o restante em prazos que podem chegar a 30 ou 35 anos.
SBPE e Minha Casa Minha Vida: qual é a diferença
O crédito imobiliário tradicional (SBPE) usa recursos da poupança e atende qualquer faixa de renda, com juros de mercado. Já o Minha Casa Minha Vida trabalha com faixas de renda familiar, teto de valor do imóvel, juros reduzidos e, nas faixas iniciais, subsídio do governo. As faixas e os limites são revisados periodicamente, então vale simular com um profissional antes de descartar o programa: muita gente se enquadra sem saber.
SAC ou Price: qual sistema escolher
No sistema SAC a amortização é constante e as parcelas começam mais altas, caindo mês a mês — no total, você paga menos juros. Na Tabela Price a parcela é fixa, o que facilita o planejamento, mas o custo total tende a ser maior. Se o orçamento permitir começar com prestações mais altas, o SAC costuma ser a escolha mais econômica.
O que o banco analisa na aprovação
A análise olha renda comprovada, score de crédito, tempo de emprego ou de atividade, restrições no CPF e comprometimento com outras dívidas. Autônomos e profissionais com renda variável precisam de mais organização: declaração de imposto de renda, extratos bancários e pró-labore ajudam a comprovar capacidade de pagamento. Também é possível somar renda com cônjuge, pais ou irmãos para ampliar o valor aprovado.
Cinco atitudes que aumentam suas chances
- Limpe o nome e evite abrir novos créditos nos meses anteriores ao pedido.
- Movimente a conta do banco onde pretende financiar — relacionamento conta pontos.
- Aumente a entrada: quanto menor o valor financiado, menor o risco para a instituição.
- Use o FGTS como entrada ou para amortizar, se você cumprir os requisitos do fundo.
- Compare propostas de mais de um banco: taxa, seguro e tarifas variam bastante.
Olhe o CET, não só a taxa de juros
Dois financiamentos com a mesma taxa nominal podem custar valores bem diferentes. O CET (Custo Efetivo Total) reúne juros, seguros obrigatórios, taxa de administração e demais encargos — é ele que mostra quanto o crédito realmente custa. Peça o CET de cada proposta e compare lado a lado.
Amortizar cedo economiza muito
Antecipar parcelas ou usar o FGTS a cada dois anos para abater o saldo devedor reduz o total de juros de forma expressiva. Ao amortizar, escolha entre diminuir o prazo (economia maior) ou reduzir o valor da parcela (mais fôlego no mês). Ambas as opções são um direito do consumidor e devem ser feitas sem cobrança de multa.
Quer saber quanto você consegue financiar e qual é a melhor estratégia para o seu perfil? A Keller Imóveis acompanha todo o processo — simulação, documentação, escolha do imóvel e assinatura — em Ipatinga, no Vale do Aço (MG) e em Vila Velha (ES).
Taxas, faixas de renda e regras de programas habitacionais mudam com frequência. Confirme as condições vigentes com a instituição financeira antes de tomar qualquer decisão.